CONTENTS
1 상속세 부담 완화 06 2 가업상속공제 지원제도 확대 08 3 증여를 통한 기업승계 활성화 10
4 소득세 과세표준 구간 상향 14
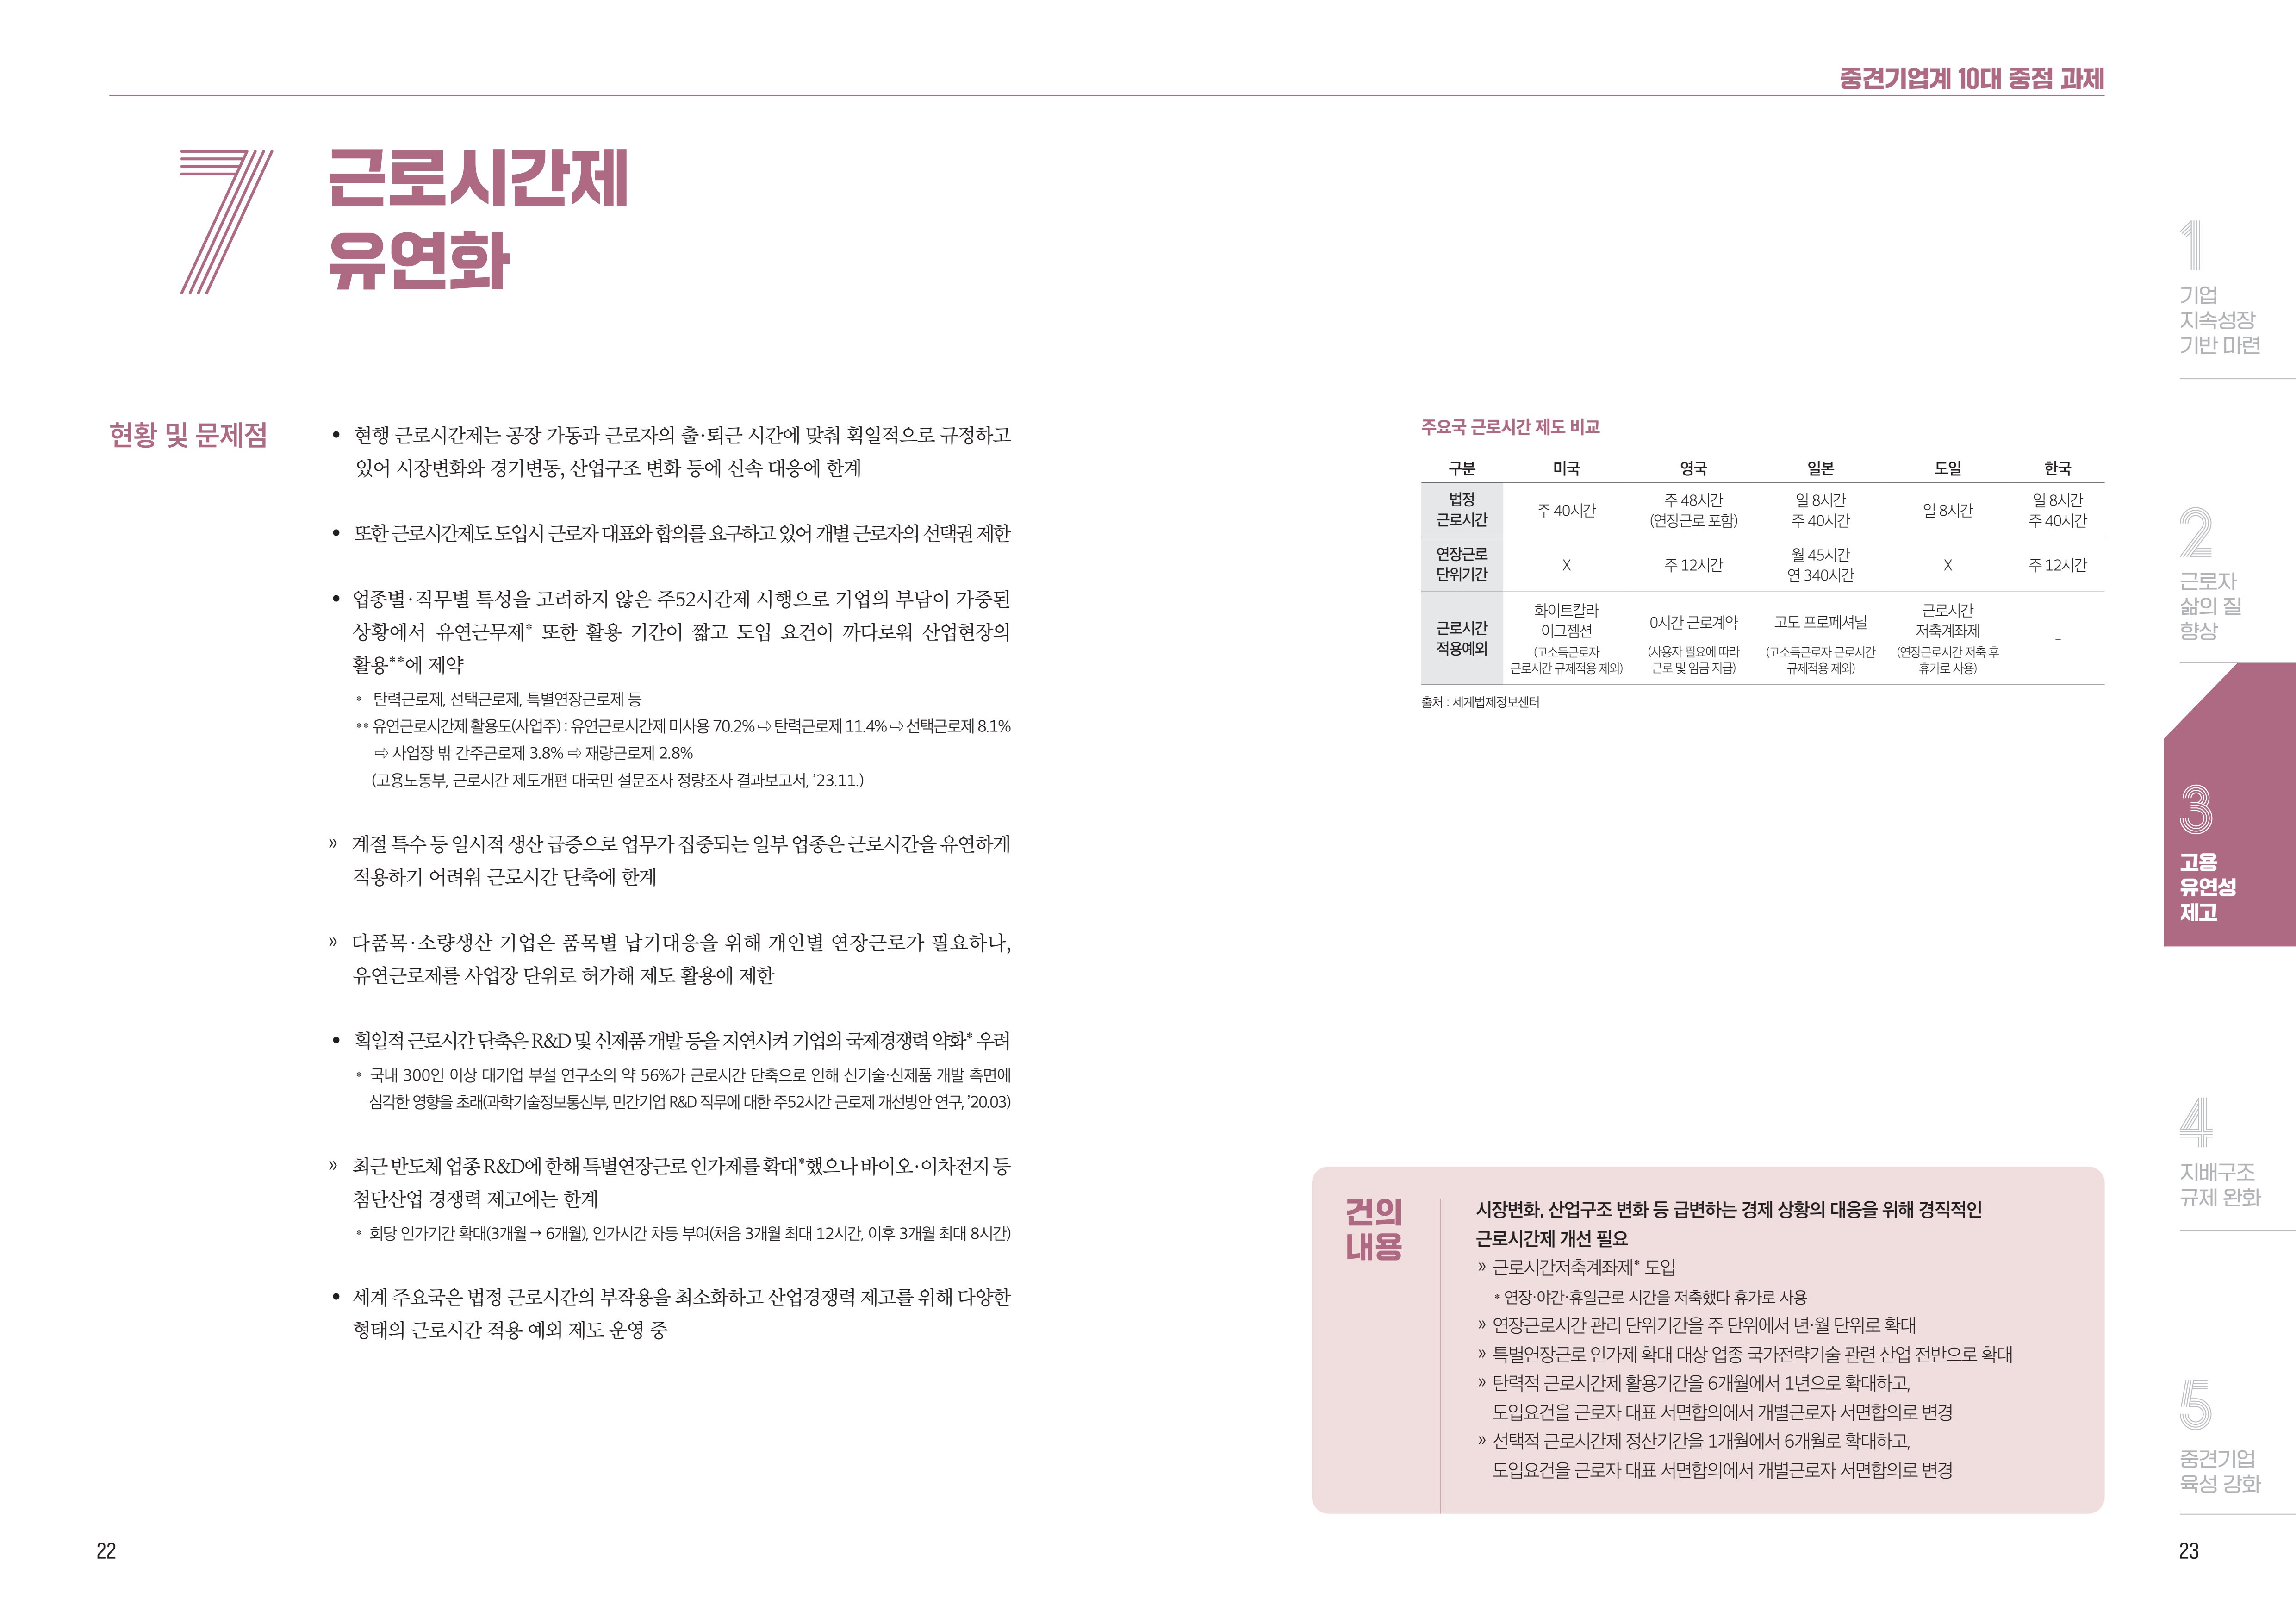
5 정규직 근로자 고용보호 완화 18 6 60세 이상 계속고용 기반조성 20 7 근로시간제 유연화 22
8 상법 개정 신중 검토 26
9 중견기업 육성정책 대상 확대 30 10 중견기업 투자 세제지원 확대 32
? ? 한국의 상속세 및 증여세 최고세율(50%)은 OECD 국가 중 세계 2위로, 과도한 상속세 부담이 기업승계의 걸림돌로 작용
OECD 회원국의 직계 상속에 대한 최고세율 세율
국가
세율
국가
세율
55% 일본
30% 벨기에, 독일
50% 한국
25% 칠레
45% 프랑스
20% 그리스, 네덜란드 4% 이탈리아
40% 영국, 미국
19% 핀란드
34% 스페인
15% 덴마크
0%
33% 아일랜드
14% 슬로베니아 출처 : 국회입법조사처 ,OECD 회원국들의 상속 관련 세제와 시사점(’21.10.01.)
» 주요국에서 유례를 찾기 힘든 최대주주 보유주식 할증평가*(20%)를 적용하면 상속세 최고세율은 60%에 달해 세계 최고 수준
* 중소기업 및 3개 평균 매출액 5천억 원 미만 중견기업은 할증평가 적용 제외
? ? 국세통계 연보에 따르면 ’23년 상속·증여세 징수액은 14.6조원으로 ’13년 대비 239% 증가했으며, 전체 국세 대비 상속·증여세 비중도 지속적으로 상승
최근 상속세 및 증여세 징수액과 국세 대비 비중 추이
(조원) 20.0
상속세 및 증여세 징수액
좌측
우측
국세 대비 비중
4.0 4.6 2.0 2014 2015 2016-****-2018 2019-****-2021 2022 2023
출처 : 기획재정부 열린재정(https://www.openfiscaldata.go.kr)을 바탕으로 국회예산정책처 작성
국가 10% 아이슬란드, 튀르키에 7% 폴란드, 스위스(칸톤 레벨)
룩셈부르크, 리투아니아, 호주, 오스트리아, 캐나다, 에스토니아, 이스라엘, 멕시코, 뉴질랜드, 노르웨이, 포르투갈, 슬로바키아, 스웨덴, 헝가리, 체코, 라트비아, 콜롬비아, 코스타리카
(%) 5.0
» ’22년 기준 명목GDP 대비 한국의 상속·증여세 부담률은 0.68%로 OECD 2위에 해당하여 상속·증여세 부담률이 상당한 것으로 확인
* 주요국 명목GDP 대비 상속·증여세 비중(’22년 기준, OECD Statistics) : 프랑스 0.7%, 한국 0.68%, 일본 0.51%, 영국 0.27%, 독일 0.24%, 미국 0.15% 등
? ? 과도한 상속세 부담은 승계를 포기하게 하거나 자본을 해외로 유출* 시키고, 기업의 가치 저하 및 기업가정신 훼손 등 부작용 초래
* 아스트라AB(스웨덴) : 주식 매각으로도 상속세를 납부할 수 없어 영국 제약업체 제네카에 인수(’98년) 이케아(스웨덴) : 당시 자국의 높은 상속세 부담으로 인해 네델란드로 본사 이전(’82년)
» 한국의 고액순자산보유자 순유출은 세계 4위로 전년대비 50% 증가 했으며, 미국, 호주, 캐나다 등으로 유출된 것으로 나타남
* Henley & Partners, Henley Private Wealth Migration Report 2024
» 높은 상속세로 주가 부양의 유인이 감소하여, 물적분할 등을 통한 기업가치 저하 등 코리아 디스카운트를 심화
* 높은 상속세가 한국 기업가치를 떨어뜨린다고 답한 비중 83.4%(한국경제신문, ’24.02.04.)
? ? 자국 기업의 경쟁력 강화 및 국부 유출 방지를 위해 각국이 상속세를 폐지 또는 완화한 것에 반해 한국은 ’92년 최대주주 보유주식 할증평가 도입, ’00년 최고세율 인상 등으로 조세 환경이 역행
» ’24년 세법개정안을 통해 25년 만에 상속세 인하가 추진되었으나 국회를 통과하지 못해 아쉬운 상황으로 기업의 지속성장 토대 마련을 위한 개선이 시급
1 상속·증여세 최고세율을 OECD 평균(30%*) 수준으로 인하하고,…
상속…
앞부분 일부를 원문에서 글자로 옮긴 것입니다. 표·그림과 전체 내용은 이북에서 확인하세요.